全球及中国冷凝式汽轮机行业调研及投资前景分析报告(工业汽轮机篇)
一、引言
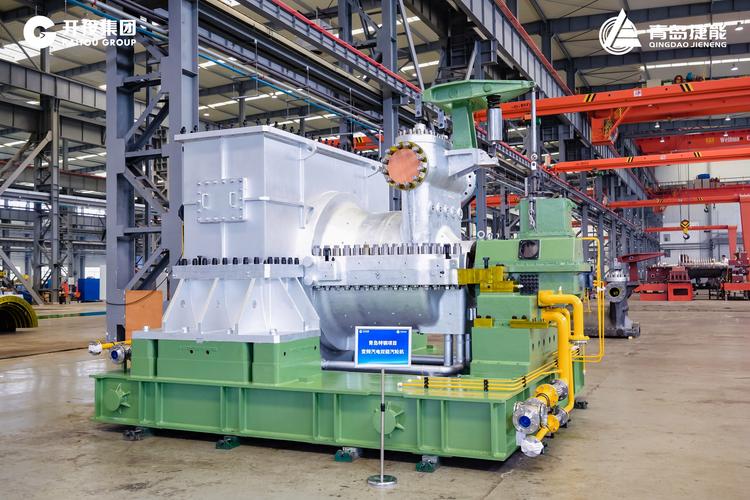
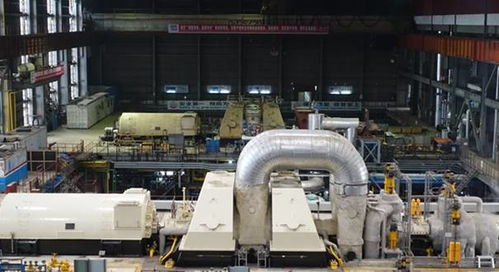
冷凝式汽轮机作为工业汽轮机的重要分支,广泛应用于电力、冶金、石化、建材等工业领域,主要承担着利用蒸汽做功驱动机械或发电的任务。在全球能源结构转型与工业能效提升的背景下,冷凝式汽轮机行业正面临新的机遇与挑战。本报告旨在全面调研全球及中国冷凝式汽轮机(工业汽轮机)行业的发展现状、技术趋势、市场格局及投资前景,为相关企业和投资者提供决策参考。
二、全球冷凝式汽轮机(工业汽轮机)行业发展概况
1. 市场规模与增长
全球冷凝式汽轮机市场在2023年达到约XX亿美元,预计2024-2030年复合年增长率(CAGR)为X%。增长动力主要来自亚太、中东等地区工业项目的持续投资以及欧美老旧机组的更新改造。工业汽轮机中,冷凝式占比约XX%,在发电和驱动大型压缩机组等领域占据关键地位。
- 区域市场分析
- 亚太地区:中国、印度、东南亚国家工业化进程加快,电力需求旺盛,是最大的冷凝式工业汽轮机市场。
- 欧洲:市场成熟,以高效、环保改造和售后服务为主,东欧地区有新建需求。
- 北美:以天然气联合循环和石化项目为主,注重低碳技术。
- 中东/非洲:石油化工、海水淡化及 Independent Power Project (IPP) 项目推动需求。
3. 主要厂商及竞争格局
全球工业汽轮机市场集中度较高,主要企业包括西门子能源、通用电气(GE)、三菱重工、东方电气、哈尔滨电气、上海电气等。这些企业在技术研发、产品线完整性和全球服务网络方面具有优势。
三、中国冷凝式汽轮机(工业汽轮机)行业发展现状
1. 产业规模与增长
中国是全球最大的工业汽轮机制造国和消费国。2023年,中国冷凝式工业汽轮机产量约XX GW,市场规模约XX亿元。受节能减排政策驱动,高效冷凝式汽轮机需求上升,替代老旧低效机组。
- 主要应用领域
- 电力行业:自备电厂、余热发电、生物质发电等。
- 冶金行业:高炉煤气、干熄焦余热发电。
- 石化行业:驱动压缩机和泵等关键设备。
- 建材行业:水泥窑余热发电。
3. 竞争格局
国内企业以东方电气、哈尔滨电气、上海电气为第一梯队,杭州汽轮动力、青岛捷能等为第二梯队。外资企业如西门子、GE在中国高端市场仍占较大份额。
4. 政策环境
国家推动“双碳”目标,鼓励余热余压利用、热电联产、分布式能源,为高效冷凝式工业汽轮机带来发展机遇。能效标准不断提升,倒逼行业技术升级。
四、技术发展趋势
- 高效化:提高单机容量和效率,采用先进通流设计、三维叶片等。
- 智能化:集成数字孪生、远程监控、预测性维护,提升运行可靠性。
- 低碳化:适应生物质、光热、储能等新能源场景,开发低参数、宽负荷汽轮机。
- 模块化与定制化:满足不同工业场景需求,缩短交付周期。
五、投资前景分析
- 驱动因素
- 全球工业化与城市化进程,电力需求持续增长。
- 节能环保政策推动高效机组替代。
- 余热利用、分布式能源等新兴市场扩大。
- “一带一路”沿线国家基建项目带来出口机遇。
- 风险因素
- 全球经济波动影响工业投资。
- 贸易壁垒与地缘政治风险。
- 新能源替代部分传统化石能源需求。
- 原材料价格波动影响利润。
- 投资建议
- 关注具备核心技术、能够提供系统解决方案的龙头企业。
- 布局余热发电、生物质发电等细分市场。
- 拓展海外市场,尤其是东南亚、中东、非洲。
- 加大研发投入,向智能化、服务化转型。
六、结论
全球及中国冷凝式汽轮机(工业汽轮机)行业在能源转型和工业升级的推动下,仍具有较大的市场空间。中国企业应抓住“双碳”机遇,提升技术水平,拓展应用领域,积极参与国际竞争。投资者可重点关注高效、智能、低碳方向的创新企业及具备全球服务能力的龙头公司,以获取长期稳定回报。
如若转载,请注明出处:http://www.ngxnny.com/product/50.html
更新时间:2026-09-21 02:50:00